

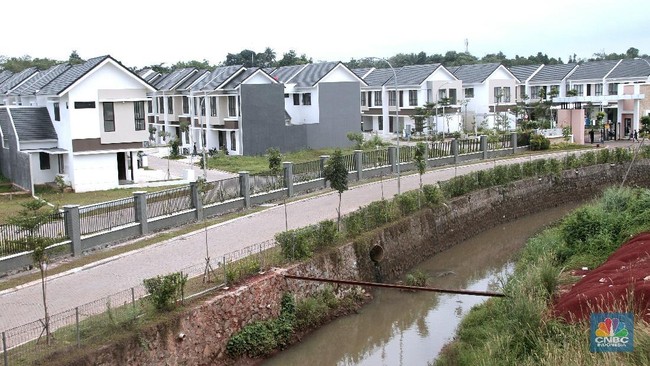
Fenomena pengalihan Kredit Pemilikan Rumah (KPR) semakin marak terjadi, terutama di kalangan pemilik rumah yang menghadapi kesulitan dalam memenuhi kewajiban cicilan mereka. Banyak dari mereka yang memilih untuk menawarkan take over KPR dengan harga yang sangat rendah atau bahkan gratis. Keputusan ini sering kali diambil setelah debitur mengalami perubahan kondisi keuangan yang drastis dan merasa tidak mampu lagi untuk membayar cicilan rumah.
Menurut berbagai sumber, alasan di balik tindakan ini bervariasi. Ada yang merasa terjebak dalam keadaan sulit akibat kenaikan suku bunga, sementara yang lain mungkin telah kehilangan sumber pendapatan utama. Ini menunjukkan bahwa situasi ekonomi saat ini berdampak signifikan pada kemampuan individu untuk menjaga aset mereka tetap dalam genggaman, terutama dalam konteks kepemilikan hunian.
Salah satu contoh nyata adalah seorang pemilik rumah di kawasan Bekasi. Dengan biaya cicilan yang semakin meningkat, ia terpaksa mempertimbangkan pilihan untuk melepaskan rumahnya dengan cara yang tidak biasa. Ini bukan hanya tentang kehilangan properti, tetapi juga mencerminkan tantangan yang lebih besar yang banyak orang hadapi akibat ketidakpastian ekonomi.
Pengertian dan Latar Belakang Fenomena Take Over KPR
Take over KPR adalah proses di mana pemilik rumah mentransfer kewajiban cicilan dan kepemilikan rumah kepada orang lain. Proses ini biasanya dipilih oleh debitur yang mengalami kesulitan dalam membayar cicilan akibat naiknya suku bunga dan berbagai faktor lainnya. Dalam banyak kasus, pemilik yang tidak mampu ini menawarkan cicilan dengan harga jauh di bawah nilai pasar, atau bahkan gratis.
Menurut para ahli, pemilik rumah yang mengalami kondisi keuangan kurang stabil sering kali berpindah ke opsi ini ketika mereka merasa tidak mampu untuk bertahan. Dalam jangka panjang, strategi ini dapat menjadi penyelesaian terbaik bagi mereka yang ingin menghindari masalah lebih lanjut seperti penyitaan rumah oleh bank. Keputusan ini tidak jarang diambil setelah mempertimbangkan berbagai risiko dan keuntungan secara menyeluruh.
Tak jarang, pasar properti mengalami stagnasi, yang membuatnya sulit bagi pemilik rumah untuk menjual kembali properti mereka dengan harga yang diinginkan. Pasar yang melambat bisa menjadi salah satu faktor pendorong yang membuat pemilik merasa terpaksa menawarkan take over KPR. Oleh karena itu, ketika keadaan berlanjut sedemikian rupa, tawaran untuk mengambil alih KPR menjadi semakin umum.
Faktor Penyebab Munculnya Kewajiban KPR yang Tinggi
Ketika suku bunga kredit meningkat, banyak pemilik rumah merasa terjebak dalam kewajiban cicilan yang terus membengkak. Ini terjadi karena banyak dari mereka telah memilih skema bunga floating yang sangat dipengaruhi oleh perubahan suku bunga pasar. Nasabah yang sebelumnya mampu membayar cicilan dengan baik mendapati bahwa kemampuan mereka berkurang karena naiknya biaya cicilan.
Selain itu, ada juga masalah persaingan di pasar properti. Banyak rumah yang ditawarkan dengan harga lebih kompetitif oleh pengembang, yang membuat posisi rumah sekunder menjadi lebih lemah. Hal ini menyebabkan kesulitan dalam menarik minat calon pembeli, sehingga pemilik rumah merasa semakin terdesak untuk menawarkan take over KPR dengan syarat yang lebih menguntungkan.
Dalam konteks ini, banyak pemilik yang mulai merasakan tekanan untuk melakukan tindakan cepat. Dalam jangka pendek, menawarkan take over KPR dengan harga rendah atau gratis mungkin dirasa menjadi solusi untuk keluar dari situasi sulit, meskipun dalam jangka panjang bisa jadi bukan pilihan yang ideal.
Konsekuensi dari Pengalihan KPR dan Tantangan yang Dihadapi
Walaupun pengalihan KPR tampaknya menjadi solusi, banyak pembeli baru yang perlu berhati-hati. Proses take over bisa melibatkan biaya tambahan seperti biaya notaris, biaya administratif, atau penalti yang mungkin tidak terlihat di awal. Oleh karena itu, penting bagi calon debitur untuk melakukan perhitungan menyeluruh terkait semua biaya yang terlibat.
Pemilik yang melepaskan rumah secara gratis juga harus memahami bahwa tindakan ini bisa berdampak negatif pada catatan kredit mereka. Dalam beberapa kasus, jika pembayaran cicilan tidak dilakukan, nama mereka dapat tercatat sebagai debitur bermasalah, yang berpotensi mempengaruhi peluang mereka di masa depan untuk mendapatkan kredit atau pinjaman lainnya.
Tantangan lain adalah menemukan orang yang bersedia mengambil alih rumah tersebut. Tidak semua orang memiliki kapasitas untuk memanfaatkan tawaran take over KPR, terutama di saat ketidakpastian ekonomi seperti sekarang. Hal ini dapat memperpanjang waktu yang diperlukan untuk menyelesaikan pengalihan, dan pada akhirnya membebani pemilik rumah yang terpaksa menunggu lebih lama.
Solusi dan Langkah Yang Dapat Diambil untuk Menghadapi Masalah KPR
Bagi mereka yang menghadapi situasi miris ini, penting untuk mengeksplorasi semua opsi yang ada. Dalam situasi tertentu, bicara dengan bank atau lembaga pemberi pinjaman untuk mencarikan solusi bisa menjadi langkah bijaksana. Merundingkan ulang syarat dan ketentuan bisa mengubah beban cicilan menjadi lebih terjangkau.
Sebagian orang juga mempertimbangkan untuk menjual hanya sebagian dari kepemilikan rumah, yang terkadang disebut sebagai “shared ownership.” Dengan metode ini, pemilik dapat mempertahankan sebagian kekuasaan atas properti sambil tetap merelakan sebagian untuk mengurangi cicilan. Solusi ini berfungsi bukan hanya di pasar properti yang stagnan, tetapi juga dapat membantu mereka yang merasa terdesak dengan cicilan tinggi.
Secara keseluruhan, meski pengalihan KPR tampak memberikan ruang gerak, setiap langkah yang diambil harus dipikirkan secara matang. Jika dikelola dengan benar, individu dapat menemukan jalan keluar dari beban cicilan yang memberatkan dan melanjutkan kehidupan mereka dengan lebih baik.